Tóm tắt nhanh: Doanh nghiệp mới thành lập thường chọn phương pháp khấu trừ: thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào, phần đầu vào chưa trừ hết được chuyển sang kỳ sau. Phương pháp trực tiếp tính theo tỷ lệ phần trăm trên doanh thu, đơn giản nhưng không được khấu trừ đầu vào và khách hàng là công ty không khấu trừ được. Công ty mới khai thuế giá trị gia tăng theo quý, hạn nộp là ngày cuối cùng của tháng đầu quý sau, phải nộp tờ khai kể cả khi chưa có doanh thu. Hóa đơn đầu vào từ 5 triệu đồng phải thanh toán không dùng tiền mặt mới được khấu trừ theo Luật Thuế giá trị gia tăng 48/2024/QH15 và Nghị định 181/2025/NĐ-CP.
Xem Thảo Nguyễn giải thích trong video
Thuế giá trị gia tăng doanh nghiệp mới thành lập là câu hỏi mình gặp gần như ở mọi buổi bàn giao giấy phép. Có anh mở công ty thương mại vào tháng 2, cầm giấy chứng nhận trên tay rồi hỏi luôn: "Vậy bao giờ anh phải nộp thuế giá trị gia tăng, và nộp bao nhiêu?"
Câu trả lời của mình hôm đó dài hơn anh nghĩ, vì loại thuế này không nằm ở con số nộp bao nhiêu, mà nằm ở cách mình chọn ngay từ đầu. Chọn đúng thì mấy năm sau vẫn nhẹ đầu. Chọn sai thì tiền thuế đầu vào cứ lặng lẽ biến thành chi phí, không ai đòi lại được.
Bài này mình viết lại đúng những gì đã nói với anh ấy, cập nhật theo Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ 01/07/2025.
Thuế giá trị gia tăng là thuế "đi qua" công ty, không phải thuế của công ty
Nhiều người mới lập công ty nhìn thuế giá trị gia tăng như một khoản mình mất. Thực ra công ty chỉ là người thu hộ và nộp hộ. Khi bán hàng, mình cộng thêm thuế vào giá, đó là thuế đầu ra. Khi mua hàng, mình trả thuế trong giá mua, đó là thuế đầu vào. Cuối kỳ, lấy đầu ra trừ đầu vào, dương thì nộp, âm thì được giữ lại trừ tiếp.
Các bạn có thể đọc văn bản Luật Thuế giá trị gia tăng số 48/2024/QH15 trên cổng văn bản Chính phủ để xem đầy đủ. Còn nói bằng lời thường: thuế này chỉ "đi qua" công ty. Cái mà công ty thực sự gánh là phần thuế đầu vào không được khấu trừ, vì thiếu hóa đơn, thiếu chứng từ, hoặc vì chọn sai phương pháp.
Nguyên tắc: tiền thuế giá trị gia tăng mình mất không nằm ở tờ khai, mà nằm ở những hóa đơn không được trừ.
Khấu trừ hay trực tiếp: lựa chọn đầu tiên của doanh nghiệp mới
Luật cho hai cách tính. Theo Điều 11 và Điều 12 Luật 48/2024/QH15:
- Phương pháp khấu trừ: thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ. Áp dụng cho cơ sở có doanh thu từ 1 tỷ đồng một năm trở lên, hoặc doanh thu dưới mức đó nhưng đăng ký tự nguyện và thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ.
- Phương pháp trực tiếp: thuế phải nộp bằng doanh thu nhân tỷ lệ phần trăm, tùy ngành: phân phối, cung cấp hàng hóa 1%; dịch vụ, xây dựng không bao thầu nguyên vật liệu 5%; sản xuất, vận tải, dịch vụ có gắn hàng hóa 3%; hoạt động khác 2%. Không được trừ thuế đầu vào.
Lấy ví dụ công ty thương mại của anh khách ở trên. Giả sử một quý anh mua hàng 1 tỷ đồng, thuế đầu vào 100 triệu, bán ra 1,2 tỷ, thuế đầu ra 120 triệu.
- Nếu khấu trừ: nộp 120 trừ 100, còn 20 triệu.
- Nếu trực tiếp: nộp 1% của 1,2 tỷ, tức 12 triệu. Nghe ít hơn, nhưng 100 triệu thuế đầu vào không được trừ, nằm hết trong giá vốn. Và hóa đơn anh xuất cho khách là hóa đơn bán hàng, khách là công ty không khấu trừ được, họ sẽ ngại mua.
Cho nên với công ty có khách hàng là doanh nghiệp, có hóa đơn đầu vào đều, mình gần như luôn khuyên chọn khấu trừ ngay từ đầu. Phương pháp trực tiếp chỉ hợp với đơn vị nhỏ, bán cho người tiêu dùng, gần như không có đầu vào.
Bài học: đừng chọn cách tính thuế theo cái nào nộp ít hơn trong một quý, hãy chọn theo khách hàng của mình là ai.
Công ty mới khai thuế giá trị gia tăng theo kỳ nào, hạn nào
Doanh nghiệp mới bắt đầu hoạt động được khai theo quý. Theo Nghị định 252/2026/NĐ-CP, hạn nộp tờ khai quý là ngày cuối cùng của tháng đầu tiên của quý sau.
Quay lại anh khách thành lập tháng 2. Quý I gồm tháng 1, 2, 3; tờ khai quý I nộp chậm nhất ngày 30/4. Quý II nộp chậm nhất 31/7, quý III là 31/10, quý IV là 31/1 năm sau. Cứ ba tháng kế toán lập một tờ khai, trên đó có hai cột: thuế đầu vào và thuế đầu ra.
Một điều mình muốn các bạn nhớ kỹ: chưa có doanh thu vẫn phải nộp tờ khai. Rất nhiều công ty mới lập nghĩ chưa bán được gì thì chưa liên quan đến thuế, rồi ba bốn quý sau nhận thông báo phạt chậm nộp hồ sơ khai thuế. Tờ khai không số vẫn là tờ khai.
Sau khi hoạt động đủ 12 tháng, từ năm dương lịch tiếp theo mới xét doanh thu năm trước để định khai tháng hay quý; doanh thu từ 50 tỷ đồng trở xuống thì tiếp tục khai quý, theo Thông tư 89/2026/TT-BTC. Với phần lớn công ty nhỏ, ngưỡng đó còn rất xa.
Khi nào phải nộp tiền, khi nào không
Đây là chỗ anh khách bất ngờ nhất. Mình lấy đúng ví dụ đã nói với anh: quý I thuế đầu vào 100 triệu, thuế đầu ra 80 triệu. Tức là anh mua vào nhiều hơn bán ra, chuyện rất bình thường với hàng thương mại vì lúc nào cũng phải có tồn kho. Quý đó anh không phải nộp đồng nào. Phần dư 20 triệu đầu vào được chuyển sang quý II khấu trừ tiếp, quý II chưa hết thì sang quý III, cứ thế nối nhau.
Nghĩa là công ty thương mại luôn giữ một lượng tồn kho, luôn có hàng nhập, thì giai đoạn đầu gần như không phải nộp thuế giá trị gia tăng. Chỉ khi bán ra vượt mua vào trong kỳ, mình mới nộp phần chênh.
Về thuế suất, mức phổ thông là 10%. Từ 01/07/2025 đến hết 31/12/2026, nhiều nhóm hàng hóa, dịch vụ được giảm còn 8% theo Nghị quyết 204/2025/QH15, trừ một số nhóm như viễn thông, tài chính, bất động sản, kim loại, hàng chịu thuế tiêu thụ đặc biệt. Kế toán phải xem mặt hàng của mình thuộc nhóm nào trước khi xuất hóa đơn đầu tiên.
Nguyên tắc: kỳ nào bán nhiều hơn mua thì nộp, kỳ nào mua nhiều hơn bán thì để dành phần dư cho kỳ sau.
Những sai lầm về thuế giá trị gia tăng khiến doanh nghiệp mới mất tiền
Mình gom lại từ những hồ sơ bên mình nhận sửa:
- Trả tiền mặt cho hóa đơn từ 5 triệu đồng. Theo Điều 26 Nghị định 181/2025/NĐ-CP, hóa đơn từ 5 triệu đồng trở lên, gồm cả thuế, không có chứng từ thanh toán không dùng tiền mặt thì không được khấu trừ. Một lô hàng 55 triệu trả tiền mặt là mất 5 triệu thuế đầu vào.
- Lấy hóa đơn cho khoản chi không phục vụ kinh doanh. Không được khấu trừ, không được tính chi phí, mà còn có thể phải giải trình khi cơ quan thuế đối chiếu dữ liệu hóa đơn điện tử.
- Hóa đơn sai tên, sai mã số thuế, sai địa chỉ công ty. Hóa đơn phải hợp pháp, hợp lệ mới được trừ; sai thì phải nhờ người bán lập hóa đơn điều chỉnh hoặc thay thế.
- Chọn phương pháp trực tiếp cho "đơn giản" rồi mất khách công ty như ví dụ ở trên. Chuyển phương pháp không phải muốn là đổi ngay.
- Nghĩ chưa có doanh thu thì không nộp tờ khai.
- Mua vào nhiều, bán ra ít kéo dài nhiều năm mà không giải thích được. Thuế đầu vào chuyển kỳ sau là quyền, nhưng số dư lớn kéo dài là dấu hiệu cơ quan thuế hay hỏi.
Phần đối chiếu hóa đơn, khai quý đúng hạn và theo dõi số dư đầu vào là những việc bên mình làm hằng kỳ, các bạn xem phần việc khai thuế giá trị gia tăng hằng quý trong một gói kế toán thuế trọn gói.
Bài học: thuế giá trị gia tăng không phạt người nộp nhiều, nó phạt người giữ hóa đơn cẩu thả.
Lời kết
Hôm đó anh khách ra về với một tờ giấy ghi ba dòng: chọn khấu trừ, khai theo quý, hóa đơn từ 5 triệu phải chuyển khoản. Mấy tháng sau anh gọi lại nói quý đầu không phải nộp đồng nào mà vẫn thấy yên tâm, vì hiểu tại sao.
Mình nghĩ đó mới là cái đích. Không phải nộp ít, mà là hiểu mình đang nộp cái gì. Nếu các bạn vừa lập công ty và chưa chắc nên chọn cách tính nào, cứ nhắn Zalo hoặc gọi mình qua số 0977 205 877, hoặc nhờ bên mình chọn phương pháp tính thuế và khai quý đầu tiên cho công ty mới.
Câu hỏi thường gặp
Doanh nghiệp mới thành lập có phải nộp thuế giá trị gia tăng ngay không?
Không nộp ngay khi vừa có mã số thuế. Thuế giá trị gia tăng phát sinh theo từng kỳ khai, thường là quý. Cuối quý, kế toán lập tờ khai; nếu thuế đầu ra lớn hơn thuế đầu vào được khấu trừ thì nộp phần chênh, ngược lại thì không phải nộp và phần đầu vào còn dư được chuyển sang quý sau.
Doanh nghiệp mới nên chọn phương pháp khấu trừ hay trực tiếp?
Phần lớn công ty có khách hàng là doanh nghiệp, có hóa đơn đầu vào đầy đủ nên chọn khấu trừ. Phương pháp trực tiếp chỉ hợp với đơn vị doanh thu nhỏ, bán cho người tiêu dùng, ít hóa đơn đầu vào. Theo Luật 48/2024/QH15, doanh nghiệp doanh thu dưới 1 tỷ đồng vẫn được đăng ký tự nguyện áp dụng khấu trừ nếu thực hiện đầy đủ chế độ kế toán, hóa đơn.
Chưa có doanh thu thì có phải nộp tờ khai thuế giá trị gia tăng không?
Có. Từ quý đầu tiên có mã số thuế, công ty vẫn phải nộp tờ khai đúng hạn dù không có số phát sinh. Không nộp là bị phạt chậm nộp hồ sơ khai thuế theo Nghị định 125/2020/NĐ-CP đã sửa bởi Nghị định 310/2025/NĐ-CP.
Hóa đơn đầu vào trả tiền mặt có được khấu trừ không?
Hóa đơn có giá trị từ 5 triệu đồng trở lên, gồm cả thuế, phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ, theo Điều 26 Nghị định 181/2025/NĐ-CP. Hóa đơn dưới 5 triệu đồng trả tiền mặt vẫn được khấu trừ nếu hợp lệ.
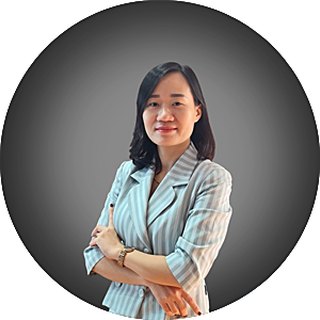
Thảo Nguyễn (Nguyễn Thị Bích Thảo) — Giám đốc điều hành Công ty TNHH Tư vấn Tâm - Tầm - Tài, đại lý thuế tại Nghệ An, thành lập ngày 22/09/2010. 16 năm đồng hành cùng chủ doanh nghiệp về thành lập, thuế, kế toán và bảo hộ nhãn hiệu. Zalo/điện thoại 0977 205 877 · Số 27 Bằng Lăng 2, KĐT Vinh Tân, phường Trường Vinh, Nghệ An.
“Mỗi rào cản chỉ là một cột mốc cần chinh phục để trưởng thành hơn.”